Praktisk bokföring för mindre företag
Från affärshändelse till avstämd bokföring
Förstå vad du bokför och varför. Följ underlaget genom konteringen till en avstämning som går att förklara.
40kapitel att arbeta med
505innehållssidor i PDF
21redigerbara arbetsblad
PDF + EPUBspara och läs på ditt sätt
Se sambandet
bakom varje bokning.
En bankbetalning kan vara en kostnad, en amortering eller reglering av en gammal skuld. Ett kvitto behöver rätt sammanhang. En rapport som balanserar kan fortfarande innehålla fel.
Handboken börjar i företagets affärshändelser och visar hur du väljer underlag, konterar, följer betalningen och kontrollerar resultatet. För dig som vill förstå arbetet och kunna hitta tillbaka när något behöver rättas.
Se hela innehålletTvå företag.
Hela kedjan i praktiken.
I Lärkhamn Analys AB följer du ett tjänstebolag genom 42 journaler. I Björksund Handel AB arbetar du med 24 journaler kring varuflöden, betalningar, fel och avstämning.
Fallen är fiktiva och innehåller inga verkliga kunddata. Konteringar, beräkningar och motiverade facit hjälper dig att följa hur ett steg påverkar nästa.
Öppna provutdraget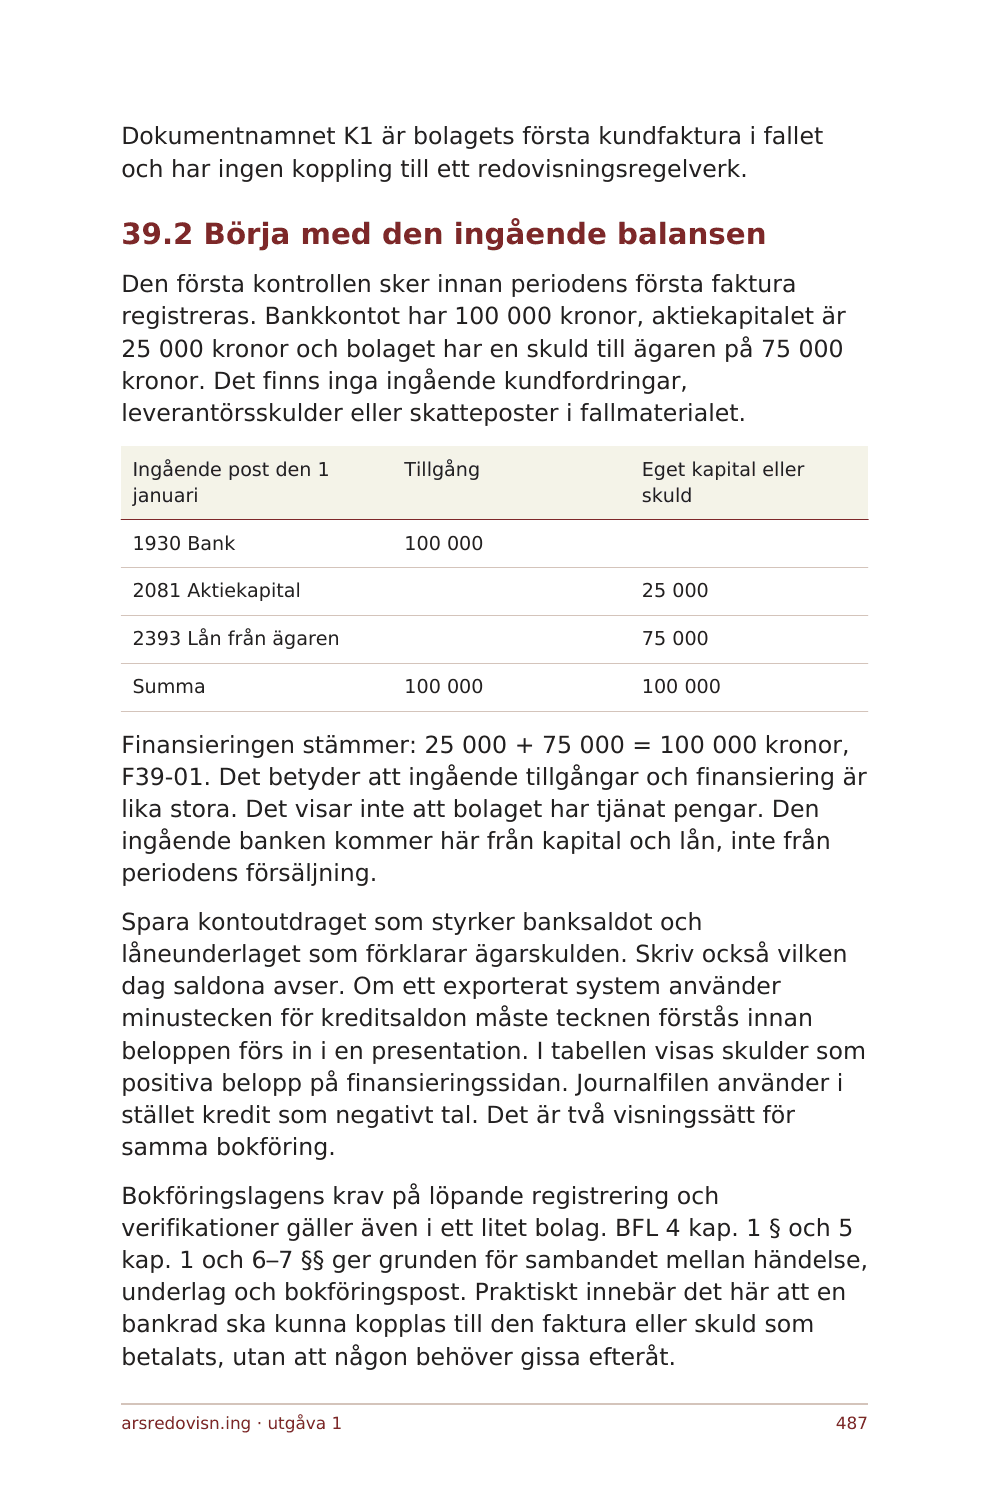
Börja från grunden.
Slå sedan upp nästa fråga.
Från den första verifikationen till månadsstängning och systembyte. Öppna ett område för att se kapitlen.
Kapitel 1–6Förstå grunden och skapa ett spårbart flöde
Företagets pengar, debet och kredit, verifikationer, bokföringsmetod och ingående balanser.
- Börja med företagets pengar och ansvar
- Bygg ett spårbart bokföringssystem
- Debet och kredit utan genvägar
- Från kvitto till godkänd verifikation
- Välj bokföringsmetod och rätt tidpunkt
- Gör en säker start med ingående balanser
Kapitel 7–12Följ försäljningen och inköpen
Svenska fakturor, betalningar, kundförluster, leverantörer, kort, bank och kassa.
- Fakturera varor och tjänster i Sverige
- Följ kundfordran fram till betalning
- Kreditera och hantera kundförluster
- Köp från svenska leverantörer
- Utgifter med kort och betalningsförmedlare
- Bank, kassa och avstämningskedjan
Kapitel 13–20Hantera det som kräver fler steg
Ägarutlägg, inventarier, lager, avtal, finansiering, valuta, digital handel och rättelser.
- Ägarens utlägg och privata transaktioner
- Inventarier och långvariga inköp
- Lager och varuflöden under året
- Abonnemang, hyra och löpande avtal
- Finansiering, ränta och amortering
- Valuta från affär till betalning
- Digital handel och avräkningsrapporter
- Rätta fel utan att förlora historiken
Kapitel 21–30Håll ihop moms, lön och deklaration
Avdragsrätt, internationell handel, momsdeklaration, lön, skattekonto, resor och förmåner.
- Momsens grundflöde och skattesatser
- Avdragsrätt och blandad verksamhet
- Handel med varor inom EU
- Tjänster över landsgränserna
- Import och export utanför EU
- Momsdeklarationen från konton till rutor
- Lön från underlag till nettoutbetalning
- Arbetsgivardeklaration och skattekonto
- Resor, bil och representation
- Förmåner och ersättningar till ägaren
Kapitel 31–38Anpassa arbetet till företaget
Företagsformer, kapital, bidrag, månadsstängning, årsskifte, intern kontroll och systembyte.
- Bokföring i enskild näringsverksamhet
- Aktiebolagets kapital och ägarrelation
- Handelsbolag och andra företagsformer
- Bidrag, försäkringar och återbetalningar
- Månadsstängning och användbara rapporter
- Årsskiftet och överlämningen till bokslut
- Intern kontroll i det lilla företaget
- Byt system och lämna över bokföringen
Kapitel 39–40Arbeta igenom två hela verksamhetsfall
Ett tjänstebolag och ett handelsföretag, med journaler, fel, kontroller och facit.
- Huvudfall: tre månader i ett tjänstebolag
- Huvudfall: handel, fel och en avstämd period
En handbok för
det löpande arbetet.
Praktisk bokföringshandbok för mindre företag. Läs i ordning när du lär dig, eller återvänd till ett konkret flöde när du behöver stöd i arbetet.
- Hela boken i PDF och EPUB
- 21 redigerbara CSV-arbetsblad
- Egna exempel, övningar och motiverade facit
- Ordlista, källregister och ämnesregister
- Engångsköp för en användare, utan abonnemang
40 kapitel, 505 innehållssidor och 558 PDF-sidor totalt. Arbetsbladen ingår utan separat pris. Varje bok och årsredovisningstjänsten köps separat.
Läs köpvillkorenE-boken med arbetsblad
333,16 kr
inklusive 6 % moms · 314,30 kr exklusive moms
Björn Lundéns e-bok Bokföring kostade 449,00 kr exklusive moms vid kontroll den 21 oktober 2026. Vårt pris är 314,30 kr exklusive moms. Det är olika självständiga böcker. Ingen koppling till förlaget eller garanti om likvärdigt innehåll.
Innan du bestämmer dig.
Vem är boken skriven för?
För företagare och praktiskt arbetande redovisare i mindre svenska företag. Aktiebolag är huvudspåret. Enskild näringsverksamhet och handelsbolag behandlas uttryckligen åtskilda där förutsättningarna skiljer sig. Köpflödet gäller företagsköp.
Behöver jag ett visst bokföringsprogram?
Nej. Boken förklarar underlag, kontering och kontroller genom egna fiktiva exempel. Den är inte en manual till ett visst program. Arbetsbladen är semikolonseparerade UTF-8 CSV-filer som kan öppnas i ett kalkylprogram.
Vad skiljer den från K2-handboken?
Den här boken följer den löpande bokföringen från affärshändelse till avstämning. K2-handboken börjar i bokslutsarbetet och går vidare till årsredovisning. Böckerna är separata titlar och köps var för sig.
Hur får jag filerna?
Efter verifierad kortbetalning visas en privat nedladdningssida för PDF, EPUB, arbetsblad och en sparbar köpbekräftelse. Spara sidan och filerna. Vid leveransproblem kontaktar du [email protected] med ditt ordernummer.
Vilka källor och kontroller används?
Primärkällor från lagstiftning, Bokföringsnämnden och Skatteverket kontrollerades den 21 oktober 2026. Källor, beräkningar och konteringar kontrolleras i flera steg, inklusive oberoende AI-granskning före försäljningsstart. Kvalificerad mänsklig fackgranskning har inte utförts. Du behöver tillämpa reglerna på företagets faktiska förutsättningar och rätt period.
Ingår framtida utgåvor eller ett abonnemang?
Nej. Köpet ger en personlig licens för en användare i det köpande företaget och de filer som hör till den köpta utgåvan. Framtida utgåvor och löpande regeluppdateringar ingår inte automatiskt. Läs köpvillkoren för hela omfattningen.